Un año con resultados dispares
El canal especializado en ElectroHogar vive un momento de polarización. Solo dos de los cinco grandes grupos de compra aumentaron sus ventas en 2025, Cadena Elecco y Eldisser, mientras que HGM, Segesa y Sinersis cerraron el ejercicio con descensos. La evolución confirma un mercado cada vez más desigual entre operadores.
Las ventas de los grupos de compra en 2025 reflejan una evolución dispar dentro del canal especializado en ElectroHogar. Mientras algunos operadores lograron crecer pese a un entorno de consumo débil, otros registraron retrocesos significativos. Todo ello en un ejercicio en el que el mercado ElectroHogar apenas avanzó un 0,4 %, lo que elevó la competencia por ganar cuota ...
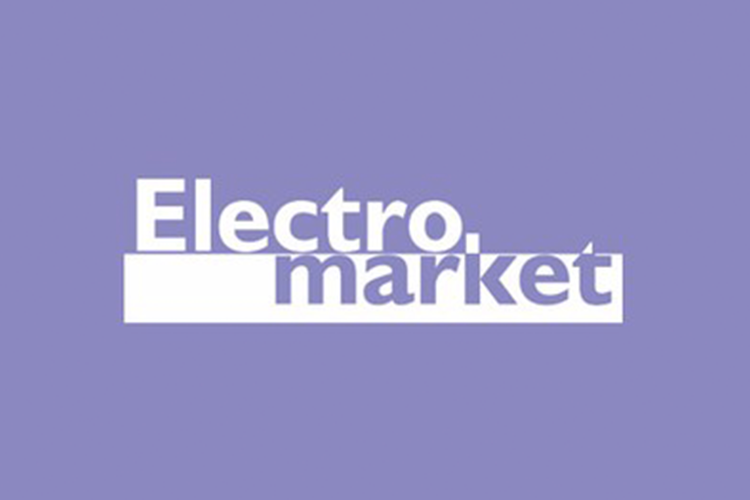
Las ventas de los grupos de compra en 2025 reflejan una evolución dispar dentro del canal especializado en ElectroHogar. Mientras algunos operadores lograron crecer pese a un entorno de consumo débil, otros registraron retrocesos significativos. Todo ello en un ejercicio en el que el mercado ElectroHogar apenas avanzó un 0,4 %, lo que elevó la competencia por ganar cuota de negocio. Solo dos de los cinco grandes grupos de compra aumentaron sus ventas en 2025: Cadena Elecco (+5,14 %) y Eldisser (+2,01 %). Los
otros tres retrocedieron: Sinersis (-14,71 %), HGM (-7,76 %) y Segesa (-3,20 %). Las cifras reflejan estrategias y resultados muy diferentes entre los grupos de compra, en un mercado cada vez más competitivo. Un
contexto en el que el crecimiento depende cada vez menos del volumen vendido y más de la capacidad para ofrecer productos y servicios de mayor valor añadido. Eldisser alcanzó una facturación de 357
millones de euros, frente a los 349,95 millones del año anterior. No solo creció, sino que amplió ligeramente la distancia respecto a Segesa, cuyas ventas descendieron hasta los 278,46 millones. Tras el fuerte avance registrado en 2024, el grupo consolida una trayectoria de crecimiento sostenido en un contexto de elevada
competencia.
Cadena Elecco registró el mayor crecimiento porcentual. Aunque su volumen de negocio continúa siendo reducido (22,5 millones de euros), fue el grupo que más incrementó sus ventas durante el ejercicio. El mayor ajuste correspondió a Sinersis. Sus ventas pasaron de 938 millones a 800 millones de euros, una caída cercana a 138 millones (-14,71 %). Pese a este retroceso, mantuvo el liderazgo entre los grupos de compra por volumen de negocio, con una facturación muy superior a la de sus competidores. El descenso
coincidió con un ejercicio marcado por la reorganización de su red tras la ruptura contractual con Candelsa, anunciada en 2025, y la consiguiente pérdida de establecimientos.
Redes comerciales con distinta evolución
La distribución de la facturación por categorías pone de manifiesto el peso que sigue teniendo la Línea Blanca dentro del canal especializado. En todos los grupos constituye el principal negocio, algo que no resulta casual. La Línea Blanca fue el gran motor del mercado ElectroHogar en 2025, con un crecimiento
del 7,9 %, impulsado por la renovación de grandes electrodomésticos. Sinersis lideró este segmento con 487,2 millones de euros, muy por delante de Segesa (175,81 millones). Fue, asimismo, el grupo con mayor volumen de negocio en PAE (103,2 millones), Línea Marrón (83,2 millones), Aire Acondicionado (45,6 millones) y Tecnología (55,2 millones). Segesa obtuvo 175,81 millones en Línea Blanca y completó su actividad con 41,53 millones en Tecnología, 28,09 millones en PAE, 17,97 millones en Línea Marrón y 14,92 millones en Aire Acondicionado.
Los grupos de menor tamaño mantienen una mayor concentración de su negocio en determinadas categorías. Cadena Elecco obtuvo prácticamente toda su facturación de la Línea Blanca (21,38 millones de euros), mientras que HGM concentró igualmente la mayor parte de sus ventas en este segmento.
Las redes comerciales siguieron trayectorias diferentes. Cadena Elecco amplió su implantación, al pasar de 76 a 81 puntos de venta. Segesa incrementó la red de Cadena Redder en 31 establecimientos, hasta alcanzar los 1.244. En cambio, Sinersis redujo su presencia en sus tres enseñas: Tien 21 pasó de 613 a 555 establecimientos, Milar de 377 a 366 y Euronics de 367 a 343. HGM mantuvo sin cambios sus redes Master Cadena (166 puntos de venta) y Master Kitchen (11), mientras que Eldisser cerró 2025 con una red de 868
establecimientos. El número de socios apenas experimentó variaciones. Segesa incorporó un nuevo asociado y alcanzó los 14, mientras que Sinersis mantuvo sus 16 socios. Cadena Elecco fue el único grupo que redujo esta cifra, al pasar de cinco a cuatro empresas asociadas.
Reforzar el punto de venta
En conjunto, 2025 refleja que el comportamiento de los grupos de compra viene determinado cada vez más por sus propias estrategias comerciales y de crecimiento, más allá de la evolución general del mercado. En
un mercado que apenas creció un 0,4 %, la capacidad para avanzar depende cada vez más de ganar cuota frente a otros operadores. La evolución de 2025 también confirma que el tamaño no garantiza por sí solo un mejor comportamiento. La capilaridad de la red, la fortaleza de las enseñas, la capacidad logística y el apoyo ofrecido al punto de venta adquieren un peso creciente en los resultados. Para los establecimientos asociados, pertenecer a un grupo de compra ya no responde únicamente a la obtención de mejores condiciones comerciales, sino también al acceso a herramientas de gestión, campañas de marketing, formación y soluciones digitales. En un entorno de márgenes ajustados, estos servicios pueden resultar decisivos para mejorar la eficiencia, reforzar la relación con el cliente y diferenciarse frente a otros canales.
La estabilidad de las redes comerciales será, por tanto, otro de los elementos decisivos en los próximos ejercicios. Mantener la vinculación de los establecimientos, atraer nuevos asociados y proporcionar
respuestas adaptadas a negocios de tamaños y perfiles muy distintos exigirá propuestas más flexibles. Los grupos deberán combinar la negociación con fabricantes con un acompañamiento más cercano en
ámbitos como la financiación, la gestión del surtido, la sostenibilidad o la comunicación digital. Al mismo tiempo, la profesionalización del punto de venta permitirá aprovechar mejor los datos disponibles, anticipar la demanda y ajustar la oferta a las necesidades reales de cada zona y de cada tipo de consumidor.
Buscando el valor añadido
Ese reto pasa por adaptarse a un consumidor que ya no busca únicamente precio, sino productos de mayor valor añadido, más duraderos y con mejores prestaciones. En este contexto, Diego Giménez Soldevilla, presidente de la Federación Española de Comerciantes de Electrodomésticos (FECE), recuerda que "los comercios de proximidad, pese a todas las adversidades, resisten y miran al futuro con optimismo". La personalización y la cercanía siguen siendo la principal ventaja competitiva del comercio especializado frente a otros canales. A este desafío se añade un consumidor que ya está incorporando la inteligencia artificial (IA) a sus decisiones de compra. En palabras de Fernando Gómez, director de Retail de GfK, "la inteligencia artificial se está convirtiendo en una nueva puerta de entrada para las compras. Cada vez más consumidores la utilizan para investigar y comparar productos antes de tomar una decisión". Con todo, la integración entre la tienda física y los canales digitales, el asesoramiento profesional y la calidad del servicio se perfilan como algunos de los factores que marcarán la competitividad del comercio especializado en los próximos años".
Puedes leer el artículo completo en el PDF adjunto.