El mercado ElectroHogar se estanca en 2025
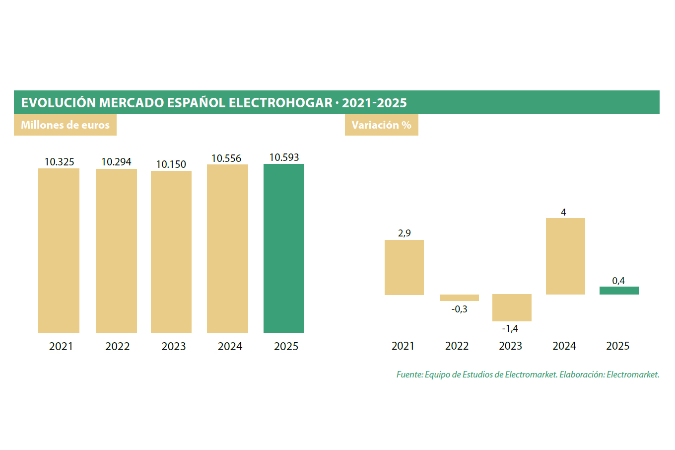
La facturación del mercado ElectroHogar se estancó en 2025, con un ligero crecimiento del 0,4 %, hasta alcanzar los 10.593 millones de euros, muy por debajo del 4 % registrado el año anterior. La Línea Blanca (+7,9 %) y el aire acondicionado doméstico (+6,1 %) lideraron el crecimiento entre los principales subsectores. La Línea Marrón registró el mayor descenso, con una caída del 8,2 %.
En 2024, el mercado español de ElectroHogar recuperó el crecimiento tras dos años consecutivos de descensos moderados. La facturación avanzó un 4 %, hasta los 10.556 millones de euros, reflejando una mejora tanto de la demanda como de la oferta. Sin embargo, ese cambio de tendencia apenas tuvo continuidad en 2025, cuando el mercado se estancó con un crecimiento ...
En 2024, el mercado español de ElectroHogar recuperó el crecimiento tras dos años consecutivos de descensos moderados. La facturación avanzó un 4 %, hasta los 10.556 millones de euros, reflejando una mejora tanto de la demanda como de la oferta. Sin embargo, ese cambio de tendencia apenas tuvo continuidad en 2025, cuando el mercado se estancó con un crecimiento del 0,4 %, hasta situarse en los
10.593 millones de euros. Este comportamiento se produjo en un contexto económico de claros contrastes. La economía española registró un sólido avance en 2025, impulsada por el empleo, el turismo y la demanda interna. El escenario internacional siguió marcado por la incertidumbre geopolítica, las tensiones comerciales, la desaceleración de las principales economías europeas y un comercio mundial menos dinámico, factores que condicionaron tanto las decisiones de inversión de las empresas como la confianza
de los consumidores.
El consumo de bienes duraderos perdió impulso. Aunque la moderación de la inflación alivió parte de la presión sobre los hogares, muchas familias priorizaron el gasto en vivienda, energía y servicios, aplazando la renovación de electrodomésticos y equipos electrónicos. A ello se sumó el efecto comparación con el crecimiento registrado en 2024, lo que contribuyó a que la facturación del mercado ElectroHogar
apenas avanzara ese 0,4 % en 2025. La gran protagonista de 2025 fue la Línea Blanca, que recuperó el primer puesto del mercado español ElectroHogar tras crecer un 7,9 %, hasta los 2.155 millones de euros. Después de su retroceso en 2024, la renovación de grandes electrodomésticos ganó intensidad, impulsada por la búsqueda de una mayor eficiencia energética, la incorporación de funciones inteligentes y la sustitución de equipos con más años de uso. El consumidor parece haber retomado inversiones que había ido posponiendo. Todo ello favoreció a un subsector tradicionalmente más estable y menos expuesto a las modas tecnológicas.
En términos absolutos, la Línea Blanca ganó 158 millones de euros de facturación en un solo ejercicio, mientras que la Línea Marrón perdió 119 millones, un cambio que explica buena parte del relevo en el liderazgo del mercado ElectroHogar. El aire acondicionado doméstico mantuvo una evolución positiva. Si bien, muy por debajo del extraordinario crecimiento registrado en 2024. La facturación aumentó un 6,1 %, hasta los 902 millones de euros, frente al 24,8 % del ejercicio anterior, lo que apunta a una normalización de
la demanda tras varios años marcados por episodios de temperaturas extremas y un fuerte ritmo de reposición. También el PAE volvió a crecer, un 3,8 %, hasta alcanzar los 1.464 millones de euros. El pequeño
electrodoméstico continúa mostrando una notable capacidad de adaptación a las nuevas tendencias de consumo, gracias a su elevado ritmo de innovación, sus ciclos de renovación más cortos y una oferta cada vez más vinculada al bienestar, la alimentación y el cuidado personal.
Las telecomunicaciones domésticas fueron el único gran subsector tecnológico que cambió de signo. Después del descenso del 6,3 % registrado en 2024, crecieron un 2 %, hasta los 2.047 millones de euros. El crecimiento del subsector se apoyó en la evolución de los smartphones, la conectividad y la incorporación de nuevas funcionalidades basadas en inteligencia artificial. No obstante, entra ya en una fase de mayor madurez, con ciclos de renovación cada vez más largos.
La electrónica de consumo sigue ajustándose
La nota negativa volvió a estar protagonizada por la Línea Marrón, cuya facturación descendió un 8,2 %, hasta los 1.326 millones de euros, tras haber retrocedido ya un 12 % en 2024. El subsector acumula así dos ejercicios consecutivos de caídas, reflejo de un mercado más maduro y de una menor predisposición de los
consumidores a renovar televisores y equipos audiovisuales mientras estos siguen ofreciendo un rendimiento plenamente satisfactorio. Una evolución similar presentó la informática doméstica, que redujo su facturación un 7 %, hasta los 1.511 millones de euros, después de caer un 11,3 % el año anterior. El intenso ciclo de compras vivido durante la pandemia y los años inmediatamente posteriores sigue dejando un mercado con menores necesidades de reposición, especialmente en ordenadores y periféricos.
La fotografía digital pasó de crecer un 1,2 % en 2024 a caer un 7,8 % en 2025, hasta los 153 millones de euros. El subsector vuelve a acusar la creciente capacidad fotográfica de los smartphones de gama media y alta, que reducen la necesidad de adquirir cámaras compactas y desplazan buena parte de la demanda hacia segmentos más especializados. Los videojuegos, por su parte, retrocedieron un 1,9 %, después del fuerte crecimiento de hace dos ejercicios. Tras ese impulso, el mercado parece haber entrado en una fase de normalización, marcada por un menor ritmo de renovación de consolas y periféricos y por un calendario de lanzamientos menos dinamizador. El menaje (-1,6 %) y la calefacción eléctrica (-5,4 %) completan un ejercicio en el que el crecimiento se concentró en un reducido número de categorías, mientras buena parte de la electrónica de consumo siguió ajustándose después de varios años de importantes cambios en los
hábitos de compra.
En conjunto, 2025 confirma un cambio de ciclo para el mercado ElectroHogar. El crecimiento deja de apoyarse en una recuperación generalizada del consumo y pasa a concentrarse en aquellos segmentos
donde la innovación, la eficiencia energética y la utilidad para el consumidor aportan un valor diferencial al consumidor. Mientras la Línea Blanca vuelve a ejercer de motor del sector y categorías como el PAE, el aire acondicionado doméstico y las telecomunicaciones recuperan o mantienen una evolución positiva, buena parte de la electrónica de consumo entra en una fase de mayor madurez, con ciclos de sustitución más largos y una demanda más selectiva. El reto para fabricantes y distribuidores pasa ahora por estimular esa renovación mediante propuestas capaces de combinar innovación tecnológica, eficiencia y utilidad real para el usuario.
Nuevas estrategias
Este nuevo escenario obliga también a revisar las estrategias comerciales. En un mercado menos expansivo, la venta ya no puede apoyarse únicamente en la reposición natural de equipos, sino en la capacidad de explicar al consumidor por qué merece la pena adelantar una compra. La eficiencia energética, el ahorro en el recibo eléctrico, la conectividad, la facilidad de uso y la durabilidad ganan peso frente al argumento puramente tecnológico. Para los distribuidores, esto implica reforzar el asesoramiento en tienda, mejorar la comparativa entre gamas y ofrecer fórmulas de financiación o instalación que reduzcan la barrera inicial de precio.
La evolución de 2025 también confirma que el consumidor diferencia cada vez más entre categorías imprescindibles y compras aplazables. Mientras la sustitución de un frigorífico, una lavadora o un equipo de climatización responde a necesidades funcionales claras, la renovación de televisores, cámaras o equipos informáticos depende en mayor medida de la percepción de mejora real. En este punto, la innovación debe traducirse en beneficios comprensibles y tangibles. La inteligencia artificial, las funciones conectadas o los nuevos estándares de imagen y sonido solo impulsarán la demanda si el usuario percibe una utilidad cotidiana.
Otro elemento relevante es la sostenibilidad. La mayor sensibilidad hacia el consumo energético, la reparación y la vida útil de los productos puede convertirse en una oportunidad para fabricantes y puntos de venta si se acompaña de información clara, servicios de mantenimiento y una oferta orientada al ciclo completo del producto. En un contexto de consumidores más prudentes, el valor añadido estará menos en vender más unidades y más en construir confianza, servicio y relación a largo plazo. También habrá que atender a la experiencia posventa, porque la instalación, la retirada del antiguo aparato y la respuesta ante incidencias influyen cada vez más en la decisión final del comprador actual. La evolución del mercado también obliga a mirar con atención al equilibrio entre precio y valor. En los segmentos tecnológicos más
maduros, la diferenciación no dependerá solo de incorporar nuevas prestaciones, sino de demostrar que estas responden a necesidades reales. La inteligencia artificial, la eficiencia energética o la conectividad
pueden convertirse en palancas de crecimiento si se traducen en ahorro, comodidad y una mejor experiencia de uso. De lo contrario, corren el riesgo de percibirse como argumentos secundarios en un momento en el que el consumidor prioriza compras más racionales.
Para el canal detallista, este contexto abre una etapa en la que la argumentación de venta adquiere más peso. El comprador compara más, retrasa decisiones y exige razones claras para renovar: ahorro energético, conectividad útil, facilidad de uso, durabilidad y servicio posventa. En este sentido, fabricantes y distribuidores tienen margen para reforzar la información en el punto de venta, simplificar el discurso técnico y vincular la innovación a beneficios cotidianos. La financiación, las campañas de renovación eficiente y las promociones ligadas a instalación o retirada del aparato antiguo pueden resultar determinantes para activar una demanda que existe, pero que se muestra más prudente.
La economía afronta un escenario más complejo
La economía española inició 2026 con un crecimiento sólido, aunque con algunos signos de moderación. Según las Proyecciones macroeconómicas e informe trimestral de la economía española. Junio de 2026, del Banco de España, el PIB creció un 0,6 % en el primer trimestre, dos décimas menos que en el último trimestre de 2025. Esta ligera desaceleración respondió, principalmente, a la pérdida de dinamismo de la demanda interna, especialmente del consumo privado y de la inversión. El sector exterior volvió a contribuir positivamente al crecimiento. Para el conjunto del ejercicio, el Banco de España mantiene su previsión
de crecimiento del 2,3 % para 2026, sin cambios respecto a marzo. Como advierte el organismo, "la ausencia de revisiones enmascara cambios en los determinantes de este crecimiento por el efecto de distintos factores que se compensan entre sí". La guerra en Oriente Próximo, el encarecimiento de las materias primas energéticas y un crecimiento más débil en la zona euro configuran un escenario de elevada incertidumbre que condiciona la evolución de la actividad económica.
El consumo privado avanza a un ritmo positivo, aunque más moderado. Las previsiones apuntan a un crecimiento del 2,6 %, inferior al 3,4 % registrado en 2025, reflejo de una mayor prudencia por parte de los
hogares en sus decisiones de gasto. La inversión también pierde intensidad, al tiempo que las exportaciones acusan la desaceleración de los mercados exteriores. El mercado laboral es uno de los principales pilares de la economía, si bien empieza a mostrar un crecimiento menos intenso. Como destaca
el Banco de España, "la resiliencia del mercado laboral, el dinamismo de la actividad y los flujos migratorios sostendrían un ritmo de creación de empleo robusto", aunque en una senda de moderación. El empleo aumentará un 2,2 % en 2026 y la tasa de paro descenderá hasta el 10 %, frente al 10,5 % de 2025, favorecida por el dinamismo de la actividad y el incremento de la población activa derivado de los flujos migratorios.
La principal diferencia respecto al escenario de hace un año reside en la inflación. El Banco de España ha revisado al alza sus previsiones y estima que el IPC armonizado alcanzará una media del 3,6 % en 2026,
frente al 2,7 % registrado en 2025. Como recoge el informe, "el aumento de la inflación previsto para 2026 se debe principalmente a la revisión al alza de los supuestos relativos a los precios de la energía", consecuencia
del conflicto en Oriente Próximo. Esta situación ha llevado al Banco Central Europeo a endurecer de nuevo su política monetaria mediante una subida de los tipos de interés oficiales, lo que previsiblemente dará lugar a unas condiciones de financiación menos favorables para el consumo y la inversión. Aun así, la economía española presenta un comportamiento más favorable que el de la mayor parte de las economías europeas. Eso sí, encara la segunda mitad de 2026 en un entorno de elevada incertidumbre internacional.
La fortaleza del empleo y el crecimiento económico sostienen la actividad, pero el encarecimiento de la energía, la persistencia de la inflación y una mayor cautela por parte de los consumidores apuntan a un ritmo de expansión más moderado que el registrado en los últimos ejercicios.
Puedes leer el artículo completo en el PDF adjunto.